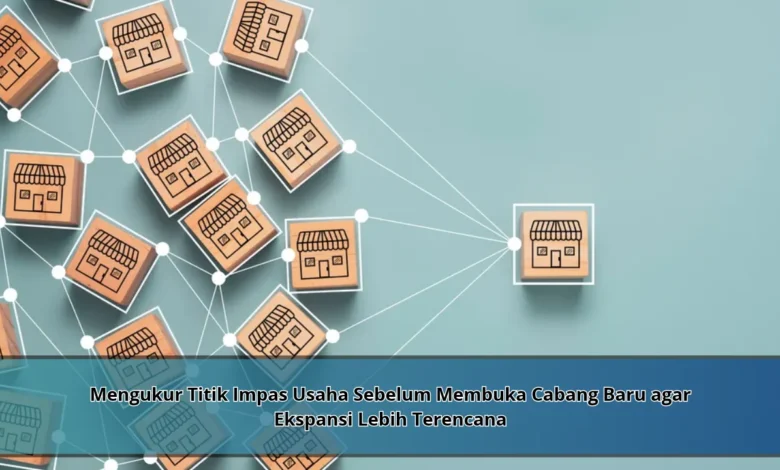
Membuka cabang baru sering dianggap sebagai tanda keberhasilan usaha, tetapi keputusan ekspansi tidak selalu menjamin peningkatan keuntungan. Banyak pemilik Bisnis terlalu berfokus pada potensi penjualan tanpa menghitung biaya operasional, kebutuhan investasi, dan jumlah pelanggan yang diperlukan untuk mencapai titik impas. Padahal, perhitungan break even point atau BEP dapat membantu pengusaha memahami kapan pendapatan mulai mampu menutup seluruh biaya yang dikeluarkan. Dengan analisis yang tepat, rencana pembukaan cabang dapat disusun berdasarkan kemampuan keuangan, kondisi pasar, dan target penjualan yang realistis sehingga risiko kerugian lebih terkendali.
Pentingnya Analisis BEP untuk Merencanakan Pengembangan Usaha
Keputusan membuka cabang baru membutuhkan perencanaan modal yang cermat agar dana yang dialokasikan dapat menghindari beban operasional berlebihan. Salah satu parameter keuangan yang berguna adalah break even point, yaitu kondisi ketika keseluruhan pemasukan menutupi seluruh pengeluaran. Dalam kondisi ini, usaha belum menghasilkan keuntungan operasional, tetapi seluruh biaya dalam model perhitungan sudah terpenuhi. Hasil analisis tersebut berfungsi sebagai acuan untuk menetapkan kebutuhan transaksi secara lebih terarah.
Ketika perhitungan impas tidak dilakukan, pemilik usaha dapat membuat target pendapatan yang terlalu optimistis. Sebagai ilustrasi, lokasi operasional baru mungkin memiliki jumlah transaksi yang cukup tinggi, tetapi tetap mengalami kerugian karena pengeluaran untuk tempat usaha, upah tenaga kerja, dan pengeluaran rutin tambahan belum tertutup oleh kontribusi pendapatan. Oleh karena itu, perhitungan BEP penting disusun sebelum pembukaan cabang agar keputusan investasi memiliki dasar perhitungan yang jelas.
Memetakan Komponen Pengeluaran Sebelum Menghitung BEP
Proses mendasar dalam analisis keuangan cabang adalah memisahkan komponen pengeluaran berdasarkan hubungannya dengan volume penjualan. Beban operasional tetap merupakan beban yang umumnya tetap dalam rentang aktivitas tertentu meskipun jumlah produk terjual mengalami perubahan. Beberapa contoh yang sering ditemukan ialah pengeluaran sewa bangunan, kompensasi bulanan tenaga kerja, biaya sistem kasir berlangganan, dan penyusutan peralatan. Meskipun memiliki karakter stabil, biaya tersebut tetap dapat berubah ketika kebutuhan operasional berubah.
Berbeda dengan biaya tetap, biaya variabel berubah seiring jumlah produk atau layanan yang terjual. Untuk cabang restoran, komponen tersebut dapat berupa persediaan bahan masakan, perlengkapan pengemasan, serta biaya layanan yang dihitung per pesanan. Pengusaha juga perlu mengevaluasi beban yang memiliki unsur tetap dan variabel, seperti biaya utilitas, yang mungkin mencakup beban minimum serta biaya konsumsi. Pemisahan yang akurat akan mengurangi kesalahan dalam proyeksi kebutuhan pendapatan.
Cara Menghitung Break Even Point untuk Cabang Usaha Baru
Ketika komponen biaya sudah dipetakan, pemilik Bisnis dapat menentukan nilai BEP dengan memanfaatkan pendekatan margin kontribusi. Untuk usaha yang menjual satu jenis produk, rumus BEP unit adalah **BEP Unit = Total Biaya Tetap ÷ (Harga Jual per Unit − Biaya Variabel per Unit)**. Selisih harga jual dan biaya variabel merupakan margin kontribusi satuan. Nilai tersebut menunjukkan bagian pendapatan yang dapat digunakan membayar pengeluaran tetap. Ketika kontribusi per produk semakin tinggi, jumlah transaksi menuju titik impas dapat berkurang, selama beban tetap berada pada tingkat yang sama.
Untuk memahami penerapannya, misalkan sebuah gerai baru mempunyai biaya tetap bulanan sebesar Rp30 juta. Nilai penjualan per produk adalah Rp25.000, sedangkan pengeluaran variabel setiap produk mencapai Rp10.000. Dengan demikian, margin kontribusinya berjumlah Rp15.000 per gelas. Hasil pembagian Rp30 juta dengan Rp15.000 menghasilkan kebutuhan penjualan minimum 2.000 unit per bulan. Dengan asumsi kegiatan usaha berlangsung 30 hari, kebutuhan penjualan hariannya sekitar 67 unit. Angka tersebut membantu menilai realistis tidaknya proyeksi penjualan, bukan bukti bahwa ekspansi pasti menguntungkan.
Menentukan BEP dalam Rupiah untuk Target Omzet Cabang
Selain menggunakan jumlah unit, pengusaha dapat menentukan BEP dalam rupiah. Cara perhitungan tersebut bermanfaat ketika cabang menjual beberapa kategori barang, terutama jika nilai transaksi antarproduk tidak sama. Persamaan perhitungannya adalah **BEP Rupiah = Total Biaya Tetap ÷ Rasio Margin Kontribusi**. Proporsi kontribusi pendapatan diperoleh dengan membagi total margin kontribusi dengan total penjualan. Berdasarkan contoh gerai minuman tadi, persentase kontribusinya sebesar 60 persen, sehingga target omzet titik impas sebesar Rp50 juta bulanan.
Namun demikian, penggunaan rasio margin kontribusi membutuhkan perkiraan bauran produk yang relatif stabil. Ketika penjualan bergeser ke layanan yang margin kontribusinya lebih rendah, persentase kontribusi total berpotensi berkurang. Dalam situasi tersebut, target pendapatan minimum perlu dinaikkan. Karena itulah, manajemen usaha sebaiknya mengevaluasi kontribusi masing-masing kategori barang serta menyesuaikan asumsi saat komposisi penjualan bergeser.
Strategi Mengukur Risiko Ekspansi Melalui Skenario Keuangan
Analisis BEP sebaiknya tidak dijadikan satu-satunya dasar keputusan ketika merencanakan ekspansi. Pemilik usaha sebaiknya menyusun proyeksi transaksi berdasarkan kemungkinan pasar, mulai dari perkiraan permintaan yang lemah, skenario moderat, hingga perkiraan penjualan yang melampaui target. Untuk memberikan gambaran, jika target impas adalah 2.000 unit, realisasi 1.600 unit menyebabkan rugi operasional Rp6 juta, sedangkan realisasi 2.400 unit menciptakan keuntungan operasional Rp6 juta, selama biaya dan harga mengikuti simulasi awal.
Di samping melakukan simulasi penjualan, pengusaha perlu memeriksa arus kas. Perhitungan impas operasional tidak selalu menunjukkan kondisi kas yang aman. Investasi perlengkapan, penataan ruang usaha, deposit sewa, dan penyiapan bahan baku pertama dapat membutuhkan pengeluaran besar sebelum penjualan berjalan. Karena itu, strategi pembukaan cabang perlu mencakup cadangan modal kerja agar operasional dapat dipertahankan selama masa awal.
Menjadikan Titik Impas sebagai Dasar Pengembangan Bisnis yang Terukur
Sesudah proyeksi biaya serta pendapatan disusun, manajemen dapat menguji kesesuaian proyeksi terhadap permintaan pelanggan. Tahap evaluasi ini perlu mempertimbangkan estimasi pasar sasaran, intensitas persaingan pada wilayah operasional, serta daya beli masyarakat. Ketika kebutuhan impas mendekati 67 produk setiap hari, pengusaha sebaiknya menguji apakah potensi pasar memungkinkan target itu dicapai. Pengujian permintaan pasar dan analisis hasil penjualan gerai pembanding dapat memberikan gambaran yang lebih masuk akal.
Analisis kontribusi penjualan memungkinkan pengusaha untuk membandingkan beberapa alternatif operasional sebelum lokasi baru mulai dioperasikan. Dalam penerapannya, pemilik usaha dapat menilai lokasi dengan sewa rendah dan trafik terbatas terhadap lokasi dengan sewa lebih mahal dan potensi pelanggan tinggi. Alternatif yang paling layak bukan selalu lokasi termurah, melainkan wilayah yang memiliki prospek kontribusi serta kemampuan pendanaan yang memadai. Melalui evaluasi semacam ini, pengembangan Bisnis dapat diarahkan berdasarkan kelayakan finansial.
Penutup: Menjadikan BEP sebagai Dasar Pembukaan Cabang
Mengukur titik impas sebelum membuka cabang baru merupakan bagian mendasar dari pengelolaan risiko usaha. Dengan memahami biaya tetap, biaya variabel, dan margin kontribusi, pemilik usaha mampu menyusun sasaran penjualan yang realistis. Meski demikian, perhitungan BEP sebaiknya dilengkapi dengan analisis pasar dan arus kas. Perencanaan yang disiplin dapat mencegah ekspansi sebelum usaha benar-benar siap. Apakah Anda pernah menggunakan BEP sebelum mengembangkan usaha? Bagikan pendapat Anda untuk memperkaya diskusi agar pengusaha lain dapat mempelajari pengalaman serupa.