Menghitung Biaya Tersembunyi Pesanan Grosir agar Margin Keuntungan Usaha Tetap Terjaga

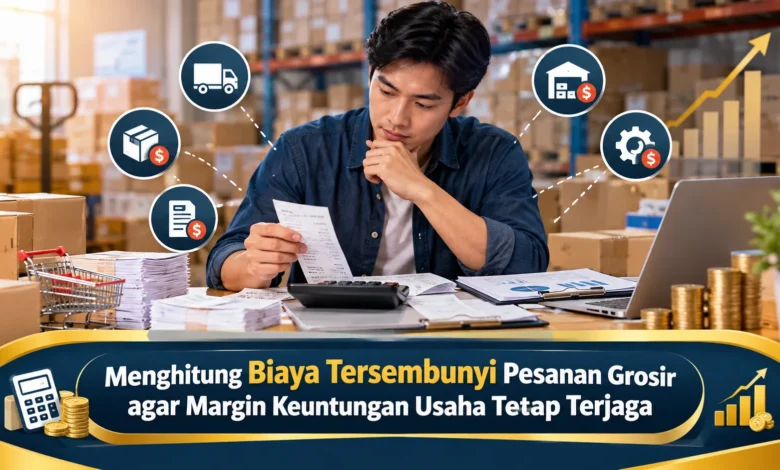
Harga grosir yang tampak murah belum tentu menghasilkan keuntungan besar. Banyak pemilik usaha menghitung modal hanya dari harga barang yang tercantum pada faktur, padahal ongkos pengiriman, pengemasan, barang rusak, hingga biaya administrasi dapat menggerus laba secara perlahan. Dalam bisnis perdagangan, selisih beberapa ribu rupiah per produk bisa menjadi jumlah yang signifikan ketika pesanan mencapai ratusan unit. Karena itu, memahami seluruh pengeluaran sejak tahap pemesanan penting untuk menentukan harga jual yang sehat. Artikel ini membahas cara menemukan biaya tersembunyi, menghitung modal nyata per unit, serta menjaga margin keuntungan tanpa mengorbankan daya saing usaha.
Mengenali Pengeluaran Tambahan di Balik Harga Grosir
Harga yang tercantum pada penawaran pemasok umumnya belum mencerminkan biaya dasar untuk memperoleh stok. Setelah pesanan diproses, pengelola toko mungkin harus menanggung biaya logistik di luar penawaran, biaya pemindahan paket, dan pengemasan khusus. Saat barang dikirim melintasi beberapa kota, total pengeluaran bisa bertambah. Untuk menghindari salah hitung, mintalah rincian penawaran tertulis sebelum melakukan pembayaran. Rincian yang transparan membuat perbandingan penawaran lebih akurat. Misalnya, potongan harga untuk pembelian banyak bisa kalah ekonomis apabila biaya pengirimannya tinggi. Mitra pengadaan yang terbuka membantu memperkirakan kebutuhan modal. Melalui evaluasi seluruh biaya terkait, perencanaan stok dapat lebih terkendali.
Komponen tambahan yang jarang diperhatikan tidak selalu berasal dari ongkos kirim. Potongan layanan pembayaran, premi penjaminan barang, dan perubahan nilai tukar pada transaksi luar negeri dapat memengaruhi pengeluaran pembelian sebenarnya. Selain itu, produk cacat membuat biaya per unit layak jual meningkat. Jangan lupakan potensi biaya retur sesuai kebijakan pemasok. Melalui pencatatan yang terstruktur, risiko margin tergerus menjadi lebih terlihat. Stok yang membutuhkan penanganan khusus sebaiknya mempunyai cadangan perhitungan risiko. Ketika kerusakan tidak ditanggung supplier, nilai kerugian masuk dalam beban usaha. Karena kondisi tiap kategori barang berbeda, gunakan riwayat pembelian sendiri untuk memperkirakan kerusakan.
Langkah Menghitung Total Biaya Pesanan dan Harga Pokok per Unit
Proses yang paling mendasar ialah menggabungkan nilai pembelian barang dengan seluruh biaya terkait hingga barang siap dijual. Masukkan tarif distribusi, material pelindung barang, dan biaya pemeriksaan penerimaan barang yang diperlukan. Setelah total diperoleh, gunakan jumlah produk yang benar-benar dapat dijual sebagai pembagi. Cara ini menghasilkan biaya per unit yang lebih realistis. Pastikan pembagi bukan semata kuantitas dalam faktur bila ada barang rusak tanpa penggantian. Apabila pemasok mengganti nilai barang cacat, kurangi biaya yang relevan sesuai bukti. Jangan mencampurkan pengeluaran usaha yang tidak terkait langsung jika tidak ada dasar alokasi yang jelas. Melalui pemisahan yang tepat, sumber pengeluaran lebih mudah dievaluasi.
Setiap transaksi grosir idealnya mempunyai lembar perhitungan tersendiri, agar tidak bergantung pada ingatan atau taksiran. Pada tabel pengadaan stok, masukkan bagian khusus mengenai tanggal pembelian, nama pemasok, jumlah unit diterima, stok yang lolos pemeriksaan, serta komponen biaya beserta dokumennya. Jika satu pengiriman berisi berbagai kategori barang, bagikan ongkos gabungan dengan dasar yang masuk akal, contohnya memakai bobot, ukuran, maupun harga pembelian. Konsistensi pencatatan membantu membaca laba setiap produk. Untuk usaha dengan stok beragam, metode alokasi perlu mengikuti penyebab biaya. Pengeluaran yang mengikuti nilai transaksi lebih mudah ditelusuri dengan rasio nilai produk. Simpan aturan alokasi tersebut supaya laporan berikutnya tetap dapat dibandingkan.
Simulasi Menghitung Biaya Tersembunyi untuk Satu Pesanan
Sebagai contoh, anggap suatu usaha membeli 500 unit produk seharga Rp40.000 per unit, maka total harga produk adalah Rp20.000.000. Selain nilai faktur tersebut, muncul biaya pengiriman Rp1.200.000, kemasan pelindung Rp300.000, tarif layanan pembayaran Rp50.000, dan bongkar muat Rp150.000. Total biaya perolehan menjadi Rp21.700.000. Saat pemeriksaan dilakukan, 10 unit ternyata rusak dan tidak memperoleh penggantian. Jumlah stok siap jual menjadi 490 unit. Menghitung pengeluaran atas stok yang benar-benar dapat dijual menghasilkan modal kurang lebih Rp44.286 per unit. Jika tidak ada kerusakan pada pengiriman, hasil pembagian modal menghasilkan Rp43.400 per unit. Perbandingan ini memperjelas alasan pemeriksaan produk penting. Untuk menjaga ketelitian, simpan nilai asli sebelum pembulatan harga jual.
Hasil tersebut memperlihatkan selisih antara harga faktur dan biaya nyata. Ketika penjual mengabaikan tambahan biaya, perhitungan margin dapat menjadi keliru. Kenaikan biaya rata-rata kurang lebih Rp4.286 per barang sebaiknya menjadi dasar evaluasi keuntungan. Nominal pada simulasi tersebut tidak mewakili tarif semua pemasok. Dalam transaksi sebenarnya, perbarui angka berdasarkan pengeluaran yang benar-benar terjadi. Jika pemasok bersedia menukar produk bermasalah, sesuaikan angka ketika klaim benar-benar selesai. Informasi kenaikan harga pokok tersebut juga berguna untuk menilai kualitas pemasok. Dengan begitu, pemilik toko tidak hanya terpaku pada potongan harga.
Strategi Menjaga Persentase Keuntungan Setelah Biaya Grosir
Setelah biaya per unit diketahui, penjual sebaiknya memahami perbedaan margin dengan markup. Persentase margin memakai penjualan sebagai pembagi, sedangkan markup menggunakan biaya sebagai dasar. Untuk mempermudah pemahaman, bila biaya produk Rp44.286 dan target margin kotor 25 persen tanpa biaya jual tambahan, nilai jual diperoleh dari Rp44.286 dibagi 0,75. Hasilnya sekitar Rp59.048. Rumus tersebut mengurangi penentuan harga berdasarkan perkiraan. Jika angka penjualan dibulatkan, periksa ulang persentase laba sesungguhnya. Pengeluaran untuk tempat usaha, tenaga kerja, serta listrik tetap memengaruhi keuntungan bersih perusahaan. Persentase keuntungan sebelum biaya operasional masih harus dibandingkan dengan beban usaha lainnya.
Namun, penjualan juga bisa menimbulkan biaya lanjutan, misalnya biaya layanan marketplace, tarif pembayaran pelanggan, dan subsidi diskon yang ditanggung toko. Dalam contoh lain, jika komisi penjualan 6 persen dari pendapatan dan sasaran margin setelah komisi sebesar 25 persen, perhitungan menggunakan biaya satuan dibagi 0,69. Berdasarkan biaya unit Rp44.286, hasilnya sekitar Rp64.183, selama tidak ada beban tambahan di luar perhitungan. Periksa juga daya saing produk terhadap alternatif sejenis. Bisnis yang menanggung biaya antar ke pelanggan harus memasukkannya dalam simulasi keuntungan. Ketika kupon promosi digunakan, uji kembali margin pada harga transaksi sebenarnya. Jika harga diuji pada berbagai kondisi, risiko menjual di bawah biaya menjadi lebih kecil.
Langkah Praktis Mengurangi Kebocoran Biaya dalam Pengadaan Stok
Pengendalian biaya dimulai sebelum pesanan disetujui. Bandingkan setidaknya beberapa penawaran pemasok dengan dasar biaya sampai barang diterima, bukan sekadar harga satuan di katalog. Pastikan kejelasan mengenai minimal pemesanan, pihak penanggung ongkos angkut maupun pengembalian, periode pengembalian produk cacat, dan kemungkinan biaya tambahan. Jika seluruh ketentuan telah disepakati, simpan bukti percakapan dan penawaran supaya perubahan harga dapat diperiksa kembali. Skema pelunasan dalam beberapa termin perlu dinilai sebelum kontrak dibuat. Sekalipun harga pembelian terasa kompetitif, pembelian terlalu besar dapat menahan modal kerja. Hitung kemampuan stok untuk berputar agar pesanan tidak melampaui kebutuhan realistis.
Ketika stok diterima, periksa jumlah beserta kualitas produk sebelum menetapkan kuantitas barang yang dapat dipasarkan. Catat produk yang tidak memenuhi standar, ambil bukti kondisi barang, lalu proses penggantian mengikuti ketentuan. Secara berkala, bandingkan biaya perkiraan dengan realisasi. Apabila tingkat barang cacat bertambah, pertimbangkan penyesuaian kuantitas pesanan, atau cari ketentuan pengadaan yang lebih efisien. Pemeriksaan yang berlangsung konsisten membuat keputusan pembelian berikutnya lebih tepat. Buat rekap pengadaan secara rutin yang memperlihatkan biaya per unit dan tingkat kerusakan. Apabila pemasok baru menawarkan tarif lebih murah, bandingkan total modal memakai dasar serupa. Keputusan berdasarkan data tersebut memberi landasan kuat untuk negosiasi selanjutnya.
Rangkuman Cara Melindungi Keuntungan Usaha Grosir
Menghitung biaya tersembunyi adalah bagian mendasar untuk menjaga margin keuntungan. Tarif grosir yang terlihat menarik sebaiknya tidak dijadikan patokan tunggal. Jika biaya tambahan dan kondisi barang dihitung secara menyeluruh, pengelola toko bisa menyusun anggaran yang lebih realistis. Perkuat langkah ini dengan audit transaksi dan penyesuaian strategi penjualan. Bila Anda pernah mengubah strategi pengadaan karena biaya tersembunyi, silakan bagikan pengalaman Anda sebagai bahan diskusi bersama. Gunakan transaksi grosir mendatang sebagai latihan dengan mencatat biaya hingga unit siap dijual. Setelah hasilnya terlihat, perbarui strategi penetapan harga secara bertahap. Disiplin mengevaluasi setiap pesanan mendorong pengendalian biaya yang lebih baik.