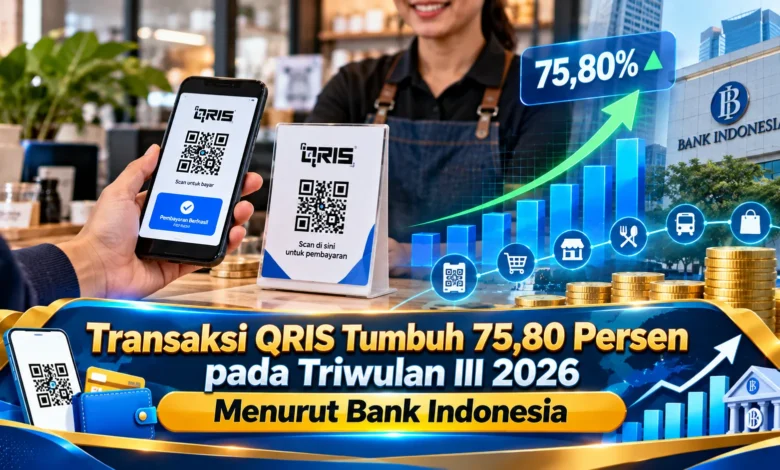
Pertumbuhan transaksi QRIS kembali menunjukkan perkembangan positif dalam ekosistem pembayaran digital Indonesia. Bank Indonesia mencatat transaksi QRIS meningkat 75,80 persen secara tahunan pada triwulan III 2026, mencerminkan semakin luasnya penggunaan metode pembayaran berbasis kode QR. Perkembangan ini menjadi perhatian penting bagi sektor Bisnis, terutama pelaku usaha yang mengandalkan transaksi cepat, praktis, dan mudah diakses pelanggan. Peningkatan jumlah pengguna dan merchant turut memperkuat posisi QRIS dalam aktivitas ekonomi sehari-hari. Meski demikian, pertumbuhan transaksi yang tinggi juga perlu dipahami bersama perubahan perilaku konsumen, kesiapan infrastruktur, serta tantangan keamanan pembayaran digital yang terus berkembang.
Pertumbuhan Transaksi QRIS Mencapai 75,80 Persen pada Triwulan III 2026
Bank Indonesia melaporkan bahwa transaksi melalui Quick Response Code Indonesian Standard atau QRIS menunjukkan kenaikan sebesar 75,80 persen secara tahunan pada triwulan III 2026. Data resmi tersebut dipublikasikan dalam keterangan hasil Rapat Dewan Gubernur pada 21 Oktober 2026. Kinerja pembayaran digital tersebut menggambarkan peningkatan aktivitas pembayaran berbasis kode QR dibandingkan periode yang sama tahun sebelumnya. Dalam kegiatan ekonomi digital, QRIS memungkinkan proses pembayaran yang praktis bagi masyarakat maupun penyedia barang dan jasa. Pertumbuhan ini juga berkaitan dengan bertambahnya pengguna, sehingga pemanfaatan sistem pembayaran berbasis QR menjadi semakin luas di berbagai segmen transaksi masyarakat.
Kenaikan transaksi berbasis kode QR berlangsung bersamaan dengan peningkatan aktivitas pembayaran digital nasional. Dalam periode Juli hingga September 2026, volume transaksi pembayaran digital secara keseluruhan mencapai 18,09 miliar transaksi atau bertumbuh 39,24 persen secara tahunan. Jumlah transaksi tersebut menggambarkan keseluruhan aktivitas pembayaran digital yang dicatat, sehingga harus dipahami sebagai indikator pembayaran digital yang lebih luas. Dalam laporan tersebut, transaksi melalui internet payments meningkat 14,26 persen dan mobile payments mengalami kenaikan 45,55 persen secara tahunan. Data pertumbuhan tersebut memperlihatkan bahwa pembayaran digital terus berkembang melalui beragam kanal. Bagi pelaku usaha, kondisi tersebut menjadi pertimbangan dalam pengembangan layanan pembayaran yang relevan dengan kebutuhan pasar.
Memahami Arti Pertumbuhan QRIS Secara Tahunan
Persentase pertumbuhan sebesar 75,80 persen dihitung berdasarkan perubahan secara year on year. Dengan kata lain, indikator transaksi QRIS pada triwulan III 2026 diukur terhadap triwulan III 2025, bukan berdasarkan perubahan harian. Pemahaman ini membantu menghindari kesalahan interpretasi karena angka 75,80 persen bukan persentase seluruh transaksi ekonomi yang memakai QRIS. Data tahunan tersebut menggambarkan peningkatan dibandingkan periode sebelumnya dalam jangka waktu tertentu. Berdasarkan interpretasi yang akurat, pengelola usaha dapat mengikuti perubahan aktivitas ekonomi tanpa menarik kesimpulan berlebihan.
Pertumbuhan transaksi yang tinggi juga tidak selalu identik dengan kenaikan nilai nominal dengan persentase sama. Banyaknya aktivitas pembayaran dan total nominal pembayaran merupakan dua ukuran berbeda. Misalnya, bertambahnya pembayaran dengan nominal terbatas dapat memperbesar aktivitas transaksi tanpa menjamin peningkatan total uang dalam proporsi identik. Karena alasan tersebut, data pertumbuhan QRIS sebaiknya dibaca bersama indikator pendukung. Untuk pelaku perdagangan, informasi seperti frekuensi transaksi pelanggan dapat digunakan untuk mengevaluasi penjualan secara lebih menyeluruh.
Jumlah Pengguna dan Merchant QRIS Terus Bertambah
Perkembangan aktivitas pembayaran berbasis QR didukung oleh meluasnya jaringan konsumen serta pedagang. Menurut data Bank Indonesia, jumlah pengguna QRIS pada triwulan III 2026 tercatat sebesar 70,6 juta, sedangkan jumlah merchant yang menerima pembayaran QRIS tercatat sebanyak 49,4 juta. Angka tersebut menunjukkan luasnya ekosistem dalam aktivitas pembayaran digital nasional. Semakin banyak tempat usaha menerima QRIS memudahkan konsumen bertransaksi pada beragam kegiatan pembelian. Sebaliknya, meningkatnya jumlah pengguna dapat menjadi alasan pedagang menyediakan fasilitas pembayaran tersebut. Perkembangan kedua sisi ekosistem tersebut menciptakan lingkungan transaksi yang semakin terhubung.
Bagi pelaku usaha mikro, kecil, dan menengah, ketersediaan pembayaran berbasis QR membantu menyediakan alternatif pembayaran tanpa bergantung sepenuhnya pada transaksi kas. Pedagang makanan, toko kebutuhan harian, dan penyedia jasa berpeluang memanfaatkan QRIS untuk melayani pembeli dengan beragam preferensi. Walaupun menawarkan kemudahan, adopsi teknologi pembayaran tidak menjamin pertumbuhan pendapatan tanpa faktor pendukung. Nilai produk yang ditawarkan, harga, lokasi, serta pelayanan tetap memengaruhi keputusan pembelian. Dalam menyusun strategi Bisnis, QRIS dapat digunakan untuk melengkapi pengalaman pelanggan, bukan pengganti kualitas layanan.
Peluang Pelaku Usaha Memanfaatkan Pembayaran QRIS yang Semakin Populer
Meluasnya adopsi QRIS di masyarakat menghadirkan manfaat potensial bagi pelaku Bisnis untuk menyederhanakan pelayanan pelanggan. Dalam praktiknya, penggunaan QRIS sebagai alternatif transaksi dapat mempermudah transaksi ketika pembeli tidak membawa uang fisik. Bagi usaha dengan banyak transaksi kecil, pilihan transaksi digital tersebut berpotensi mempercepat pelayanan. Namun demikian, pengalaman penggunaan tetap ditentukan oleh koneksi internet, kesiapan aplikasi, dan pemahaman pengguna terhadap proses pembayaran. Oleh sebab itu, pengelola Bisnis harus menyiapkan langkah penanganan kendala agar pelanggan memperoleh pengalaman transaksi yang nyaman.
Tidak hanya membantu proses penerimaan uang, penggunaan QRIS membantu pengelolaan informasi transaksi apabila pemilik Bisnis melakukan rekonsiliasi pembayaran secara rutin. Informasi pembayaran elektronik dapat membantu pemeriksaan penjualan, terutama ketika aktivitas penjualan meningkat. Misalnya, pemilik kedai dapat memeriksa proporsi pembayaran digital terhadap transaksi kas untuk mengevaluasi kebutuhan layanan. Meski pencatatan digital membantu, catatan transaksi perlu dilengkapi informasi usaha lainnya. Beban usaha, pembayaran yang belum terselesaikan, dan pengembalian dana tetap harus diperhitungkan. Dengan pengelolaan yang disiplin, manfaat pembayaran digital dapat membantu meningkatkan keteraturan administrasi.
Menjaga Keamanan Transaksi QRIS dan Kepercayaan Pelanggan
Meluasnya pembayaran digital perlu diimbangi dengan pemahaman keamanan yang memadai. Dalam operasional merchant, pengecekan penerimaan dana merupakan prosedur yang perlu diterapkan. Penjual perlu menghindari ketergantungan pada gambar bukti pembayaran dari pelanggan, karena status pembayaran harus diperiksa melalui saluran resmi. Sebaliknya, lakukan pengecekan pada sistem penerimaan yang digunakan. Jika terdapat perbedaan informasi transaksi, hindari menganggap transaksi berhasil tanpa kepastian. Kebiasaan tersebut membantu mengurangi risiko kesalahpahaman serta memperkuat kepercayaan dalam pelayanan.
Untuk pelanggan yang melakukan pembayaran, perlindungan informasi pribadi perlu diperhatikan ketika menggunakan aplikasi transaksi. Sebelum mengonfirmasi pembayaran, pengguna harus memperhatikan informasi tujuan pembayaran dan nominal transaksi yang ditampilkan. Langkah sederhana tersebut dapat membantu mencegah kesalahan transfer. Sebagai bagian dari keamanan digital, informasi autentikasi pribadi perlu dilindungi dari permintaan mencurigakan. Bagi penyedia jasa dan pedagang, pelatihan sederhana bagi karyawan berguna untuk memperkuat kedisiplinan. Dengan mengutamakan keamanan, kepercayaan terhadap layanan dapat terus dijaga.
Kesimpulan: Pertumbuhan QRIS Memperkuat Perkembangan Bisnis Digital
Kenaikan transaksi QRIS hingga 75,80 persen secara tahunan pada triwulan III 2026 menjadi indikator penting pembayaran digital di Indonesia. Informasi perkembangan sistem pembayaran juga memperlihatkan jumlah pengguna mencapai 70,6 juta dan merchant sebanyak 49,4 juta, yang menunjukkan luasnya partisipasi QRIS. Bagi sektor Bisnis, perkembangan tersebut memberikan kesempatan memperluas pilihan pembayaran pelanggan. Meskipun adopsinya terus berkembang, pertumbuhan transaksi bukan jaminan kenaikan omzet. Pertumbuhan pendapatan harus didukung oleh kualitas produk, pengelolaan keuangan, pelayanan pelanggan, dan pengambilan keputusan berdasarkan kondisi usaha. Dengan memahami hubungan tersebut, QRIS dapat dimanfaatkan sebagai pendukung efisiensi secara lebih bertanggung jawab.
Dalam perkembangan berikutnya, penggunaan pembayaran berbasis kode QR dapat menjadi semakin relevan apabila keamanan transaksi terus dijaga. Pemilik usaha sebaiknya mengikuti perkembangan kebijakan agar penggunaan QRIS sesuai ketentuan. Selain itu, pemeriksaan laporan pembayaran sebaiknya menjadi bagian dari kegiatan usaha. Kebiasaan evaluasi ini memperkuat kesiapan menghadapi perkembangan pembayaran digital. Menurut pengalaman Anda, apakah layanan QRIS memberikan manfaat nyata dalam kegiatan jual beli? Ceritakan pendapat Anda agar pelaku usaha lainnya dapat menemukan informasi yang bermanfaat.